Vérifier la distribution de l’offre
L’intermédiaire doit confirmer qu’il permet de participer à cette opération, dans ton pays et pour ton profil. Cherche les dates, les modalités de transmission d’un ordre et les documents officiels. Un outil d’analyse ne remplace pas un intermédiaire habilité à exécuter un ordre.
Lire les conditions pratiques
Vérifie le type de compte accepté, la devise, les frais, les montants éventuels et les règles d’annulation. Certaines offres prévoient une allocation : le montant demandé n’est alors pas nécessairement celui obtenu. Ne transpose pas les conditions d’une IPO à une autre.
La chronologie que tu dois connaître avant tout ordre
Le dossier commence avant le premier échange. Tu identifies la période d’offre, l’heure limite chez ton intermédiaire, les conditions de prix et les modalités d’allocation. L’heure limite du courtier peut être antérieure à celle figurant dans le calendrier général. C’est donc le parcours effectif de ton compte qu’il faut vérifier.
Après la clôture viennent notamment la fixation définitive du prix, l’allocation et les premiers échanges selon le calendrier de l’opération. Les documents peuvent évoluer. Une capture de calendrier enregistrée plusieurs jours auparavant ne suffit pas à confirmer qu’une offre est toujours accessible.
Ce que tu demandes n’est pas toujours ce que tu reçois
Une offre très demandée peut donner lieu à une réduction des ordres. Les règles exactes sont celles de l’opération ; il ne faut pas leur substituer une règle générale. Le mot allocation désigne les titres qui te sont effectivement attribués.
Exemple fictif : tu demandes 2 000 € de titres à 20 €, soit 100 actions. Une allocation de 30 actions correspond à 600 €, hors frais. Les 1 400 € non alloués ne bénéficient d’aucune variation du cours. Une hausse hypothétique de 10 % sur les actions reçues représente 60 € bruts, pas 200 €. Ce calcul explique pourquoi un rendement du premier jour ne peut pas être appliqué à tout le montant demandé.
Un prix d’offre n’est pas une garantie après ouverture
L’offre peut annoncer un prix fixé ou une fourchette et des modalités de détermination finale. Une fois la cotation ouverte, le prix résulte des échanges. Acheter alors n’est plus la même opération que recevoir des titres dans l’offre initiale.
Un ordre au marché donne la priorité à l’exécution selon les conditions disponibles, pas à un prix plafond choisi. Un ordre à cours limité fixe une limite mais peut ne pas être exécuté. Avant d’utiliser l’un ou l’autre, il faut comprendre les règles de l’intermédiaire et les conditions de négociation. La volatilité rend particulièrement risqué le raisonnement « j’achèterai forcément au prix annoncé ».
Les six réponses à obtenir de l’intermédiaire
L’offre est-elle distribuée dans ton pays ? Ton type de compte est-il accepté ? Quelle devise est utilisée ? Quels frais ou conversions s’appliquent ? Quand l’ordre devient-il irrévocable ? Comment et quand l’allocation est-elle communiquée ? Chaque réponse doit correspondre à l’opération précise.
Le fait qu’un titre apparaisse dans la recherche du courtier prouve au mieux qu’il est identifié par le système. Cela ne prouve pas l’accès à sa souscription initiale. De même, la présence d’un dossier dans une plateforme de recherche ne signifie pas qu’elle exécute les ordres.
Après l’allocation, le dossier continue
Vérifie le nombre de titres reçus, le montant débité, la devise et les frais. Conserve les confirmations. Le suivi économique reprend ensuite : publications, évolution des hypothèses et éventuelles dates contractuelles importantes.
Un engagement de conservation, lorsqu’il existe, concerne des personnes et des titres définis dans les documents. Il n’est pas identique dans toutes les IPO. Il faut éviter d’appliquer une durée prétendument standard sans lire le contrat. La disponibilité d’un titre à la vente ne garantit pas non plus qu’un acheteur sera présent au prix souhaité.
Où se place IPO Arena dans ce parcours ?
La solution vise à rendre les opérations européennes plus lisibles, à organiser l’information et à orienter vers des partenaires lorsque l’accès existe. La conférence est une occasion de comprendre ce parcours avant de choisir un abonnement ou de rechercher une offre.
La décision d’investir reste distincte de la décision d’utiliser une ressource pédagogique. Tu peux trouver une analyse utile et décider de ne pas participer à l’opération. Tu peux aussi conclure que l’accès proposé ne correspond pas à ton compte ou à ta situation. Le parcours est réussi quand ces distinctions sont claires.
Prolonger avec les sources
AMF : les précautions avant de participer à une introduction en Bourse ↗
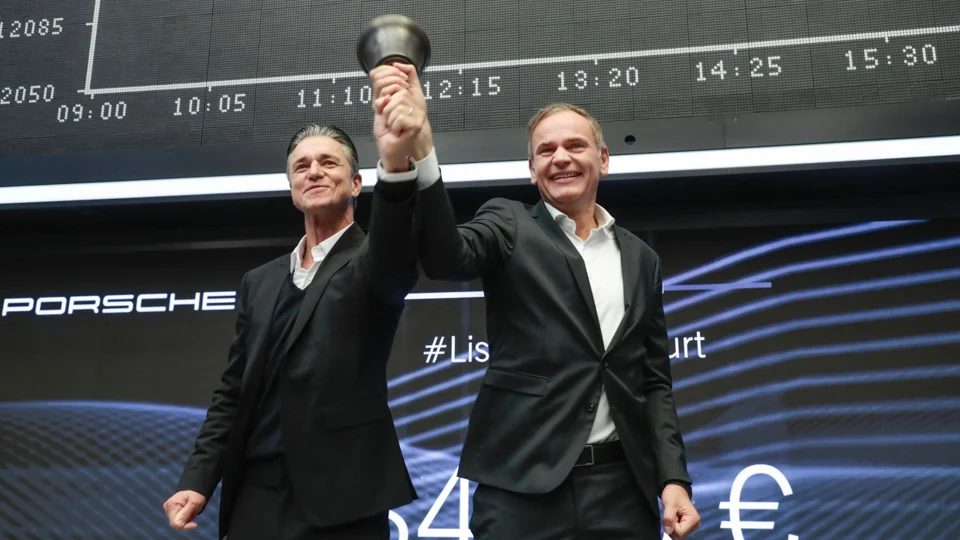
Deutsche Börse, admission de Porsche AG, 29 septembre 2022 ↗
Vernimmen : actualisation des flux et valeur des capitaux propres ↗
Ressources consultées le 6 octobre 2026. Les règles d’une offre doivent être vérifiées dans ses documents et auprès de l’intermédiaire concerné.
Un dossier pour passer au concret
Le dossier Porsche AG invite à regarder la catégorie de titres admis à la cote, au-delà de la notoriété de la marque.
Décoder l’IPO PorschePasser de la lecture à la pratique
Retrouve les dossiers, la formation et les échanges d’IPO Arena. La conférence gratuite avec Rémi permet de découvrir l’approche avant de décider d’aller plus loin.
Découvrir la conférence IPO ArenaContenu pédagogique, sans recommandation personnalisée. Une introduction en Bourse peut entraîner une perte en capital.